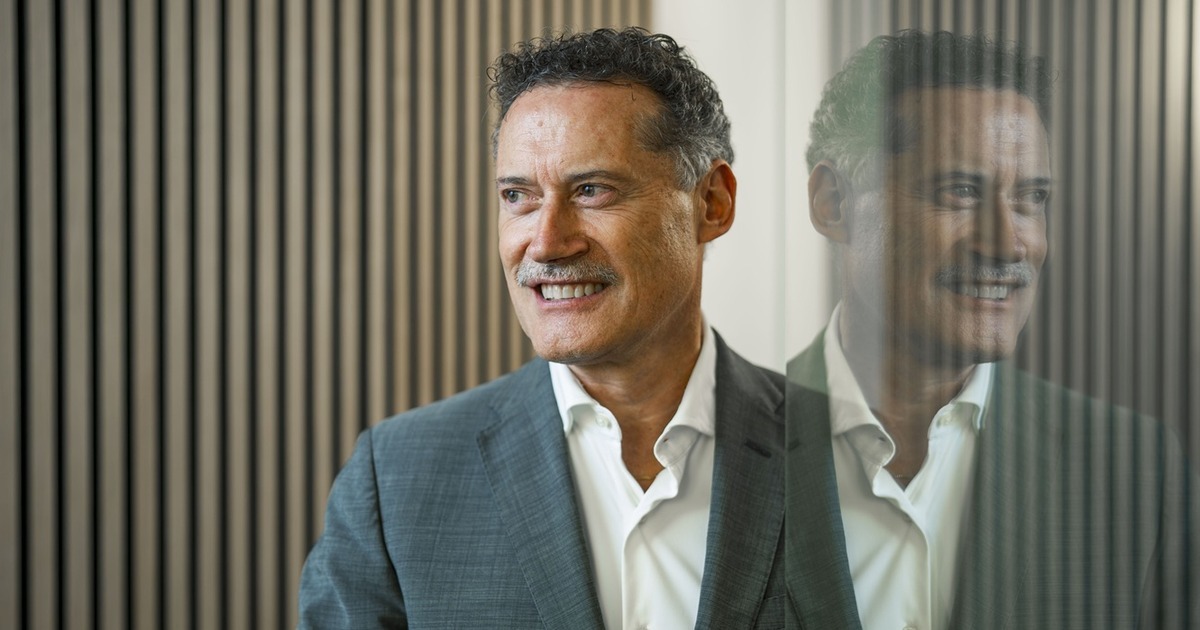
Pour Mario Pfiffner, le modèle des petites structures généralistes atteint progressivement ses limites. Face à des exigences réglementaires toujours plus élevées, à des clients plus exigeants et à la montée des coûts opérationnels, les gérants indépendants doivent désormais clarifier leur positionnement et renforcer leur modèle. Ils devront en en passer par une spécialisation plus forte, des organisations mieux structurées et des partenariats plus stratégiques.
Les petites structures EAM très spécialisées disposent-elles encore d’un potentiel de développement sur le marché suisse ?
La marge de manœuvre pour les acteurs que je qualifie de « petits et génériques » se réduit. La Suisse reste un marché vaste et fragmenté. Il est donc toujours possible de réussir en se positionnant sur une niche, mais les exigences professionnelles s’accroissent. Les standards réglementaires, les contrôles opérationnels, le reporting et la cybersécurité ne sont pas moins contraignants parce qu’une société reste petite.
Cette spécialisation peut reposer sur une clientèle particulière, comme les entrepreneurs, sur une expertise spécifique, comme la planification patrimoniale, ou encore sur une approche d’investissement ciblée dans des domaines tels que l’investissement thématique, les stratégies de revenu ou l’investissement à impact.
Lorsqu’une société est capable de proposer un conseil différencié, une gouvernance solide et une organisation efficace, elle peut très bien survivre. Mais sans taille critique, sans plan de succession et sans capacité d’investissement dans l’infrastructure, elle finira soit par consolider, soit par perdre de sa pertinence.
Les attentes des clients fortunés ont beaucoup évolué. Que valorisent-ils aujourd’hui qu’ils ne valorisaient pas forcément autant voilà dix ans ?
Ils attendent beaucoup plus de transparence et d’éléments concrets pour évaluer la valeur du service qui leur est apporté. Ils veulent comprendre clairement les frais, les risques pris et les sources de performance. Ils recherchent également davantage de personnalisation, qu’il s’agisse de la planification globale de leur patrimoine, de la gestion de leurs actifs et passifs, de la fiscalité ou, dans certains cas, de la gouvernance familiale.
Il y a dix ans, de nombreux clients acceptaient encore des portefeuilles relativement standardisés. Aujourd’hui, ils attendent des solutions adaptées à leur situation et une explication claire des choix opérés pour les investissements. Cette évolution se traduit également par de nouvelles exigences en matière d’expérience client, avec un accès plus immédiat à l’information, un reporting plus approfondi et des échanges plus fluides.
Enfin, la durabilité occupe une place croissante, non plus seulement comme un argument de communication, mais comme un véritable critère de sélection et un élément intégré dans la gestion des risques. Au fond, les attentes des clients reposent désormais sur trois principes : davantage de clarté, de maîtrise et de pertinence.
Comment pensez-vous que la consolidation du secteur EAM va évoluer ces prochaines années ?
Elle va se poursuivre, voire s’accélérer, car la réglementation et les économies d’échelle poussent la plupart des EAM à rechercher une certaine taille critique. La question de la succession est aussi un facteur déterminant dans la mesure où beaucoup de gérants historiques approchent de la retraite sans succession évidente. Les coûts fixes, que ce soit la conformité, le reporting, la tech ou la gestion des risques, pèsent de plus en plus lourdement sur les très petites structures.
Le secteur comptera sans doute moins d’acteurs, mais ce seront des acteurs plus solides et plus importants, issus d’opérations M&A et de rapprochements. Les stratégies hybrides, de type « build and partner », devraient également se développer, au gré d’acquisitions ciblées mais aussi de partenariats avec des banques et des fournisseurs technologiques.
La direction dans laquelle nous nous engageons me paraît donc claire. Nous allons vers moins d’acteurs, davantage de professionnalisation et une meilleure maîtrise de la chaîne de valeur.
Comment expliquez-vous que les banques privées semblent perdre du terrain face aux gérants indépendants ?
Parce que la proposition de valeur évolue. Les clients posent de plus en plus de questions. Êtes-vous indépendant ? Êtes-vous transparent ? Pensez-vous agir dans mon intérêt ? Les gérants indépendants répondent souvent mieux à ces attentes. Beaucoup fonctionnent en architecture ouverte et limitent les conflits liés aux produits. De manière générale, ils sont également plus directs en matière de frais et de clarté sur les performances, ce qui facilite les comparaisons.
Sur le plan de la distribution, le facteur humain me paraît tout aussi déterminant. Les relationship managers expérimentés sont attirés par une plus grande liberté entrepreneuriale, un meilleur alignement avec la logique de rémunération, et un contact plus direct avec le client final.
Le mouvement dépasse les seuls flux de capitaux. Il concerne aussi les équipes, les méthodes et les attentes des clients. Si les banques restent fortes sur le crédit, les capacités de bilan et certains services institutionnels, les EAM s’imposent de plus en plus sur la gestion de fortune et l’advisory.
Comment la relation entre les EAM et les banques dépositaires est-elle appelée à se transformer ?
J’anticipe un basculement clair d’une logique « fournisseur-client » vers un partenariat plus étroit. Les banques dépositaires vont de plus en plus structurer leurs services comme des plateformes intégrées avec custody, reporting, outils réglementaires et connectivité technique nécessaires au bon fonctionnement des structures EAM.
En parallèle, les gérants attendront davantage que la seule conservation des actifs. Ils demanderont des outils de reporting avancés, des capacités analytiques ainsi que des processus d’onboarding et d’exécution fluides.
Dans la pratique, le client final vit la relation de manière globale. Si la couche de custody est lente, rigide ou trop manuelle, un problème se crée du côté du gérant. D’où un rapprochement obligé entre les deux parties, avec des SLA renforcés, une meilleure connectivité et un alignement accru des incitations autour de la qualité de service.
Ce sont les modèles fondés sur une véritable logique de collaboration qui s’imposeront, plutôt que ceux qui se limitent à une approche purement axée sur la fonction de conservation.
La technologie peut-elle renforcer l’indépendance des EAM, ou faut-il craindre qu’elle ne crée de nouvelles dépendances ?
La technologie devient un levier d’indépendance lorsqu’elle permet aux gérants de renforcer leurs capacités opérationnelles et d’investissement tout en conservant la liberté de choisir leurs partenaires bancaires et leurs solutions de produits. Des outils comme la gestion de portefeuille entièrement digitalisée, le reporting de risque automatisé, l’onboarding client plus intelligent ou encore la recherche assistée par l’IA permettent de rendre le conseil plus rapide, plus cohérent et plus personnalisé, sans obliger le gérant à dépendre d’un canal de distribution unique.
Mais la technologie crée aussi des dépendances via la concentration des plateformes. Si quelques grands acteurs dominent les infrastructures de données, de reporting, d’exécution ou de conformité, les structures EAM peuvent devenir dépendantes à terme de ces écosystèmes.
Tout repose donc sur la gouvernance. L’indépendance dépend de l’architecture choisie, de la propriété des données, du design d’intégration et de la capacité à changer de prestataires. Les meilleurs gérants considéreront la technologie comme un actif maîtrisé, et non comme une contrainte.
Comment créer et préserver une culture entrepreneuriale forte dans une structure qui réunit plusieurs associés, au fur et à mesure qu’elle se développe ?
Cela n’a rien d’automatique. C’est un travail qui nécessite énormément d’implication. Il faut d’abord définir des règles claires en matière de répartition du capital et d’intéressement, afin que chaque partenaire perçoive un lien direct entre sa contribution, la performance collective et sa rémunération. Par ailleurs, la prise de décision doit rester décentralisée, car l’esprit entrepreneurial s’érode rapidement dans des organisations devenues trop centralisées.
Mais cette décentralisation doit s’accompagner de responsabilités, faute de quoi la qualité et le contrôle des risques se dégradent. L’enjeu consiste donc à institutionnaliser ce qui doit l’être, tout ce qui est process, conformité, gouvernance par exemple, en préservant bien la vitesse de décision et l’esprit d’initiative. Si les partenaires se sentent écoutés, responsabilisés et économiquement alignés, la culture peut s’étendre. Sinon, la structure tourne à la bureaucratie déguisée.
De nombreux banquiers privés, plutôt seniors, se laissent de plus en plus tenter par le modèle EAM. Sur quels facteurs reposent la réussite de leur reconversion ?
Une reconversion réussie repose généralement sur la solidité de la relation client, l’esprit entrepreneurial et la préparation sur le plan opérationnel.
Pour commencer, il faut des clients qui accordent davantage leur confiance à la personne qu’à l’institution bancaire. Ensuite, le banquier doit passer d’un rôle largement soutenu par une organisation établie à celui de véritable entrepreneur, responsable de sa proposition de valeur, de son modèle de service, de la structuration de son activité et de l’expérience client. Enfin, la plateforme opérationnelle doit être prête dès le départ, avec des dépositaires solides, une conformité sécurisée, un reporting fiable, une documentation complète et des solutions IT parfaitement intégrées.
Beaucoup d’échecs viennent du fait que le banquier est excellent dans le conseil mais sous-estime la dimension industrielle de la gestion de fortune. Les réussites reposent au contraire sur un modèle capable d’être reproduit efficacement, notamment en matière d’onboarding, de gestion des mandats, de communication et de discipline réglementaire
À horizon dix ans, à quoi ressemblera selon vous le secteur des gérants indépendants ?
Il sera plus mature, une fois consolidé. Nous compterons probablement moins de gérants, mais ceux qui resteront se montreront plus établis et ils se seront professionnalisés. La technologie sera devenue une composante naturelle de l’activité, au service de l’efficacité opérationnelle comme de la relation avec les clients.
Les modèles d’organisation évolueront vers des plateformes davantage intégrées, où la conservation des actifs, le reporting et les outils de gestion fonctionneront de manière beaucoup plus fluide.
Les EAM auront aussi une portée plus internationale, car les clients s’internationalisent et leurs besoins ne s’arrêtent pas aux frontières suisses.
Pour être vraiment performants, il faudra vraiment que les gérants puissent concilier encore plus efficacité opérationnelle, qualité de service et proximité avec leurs clients.