I portafogli obbligazionari orientati agli indici di riferimento potrebbero non garantire più la diversificazione che gli investitori si aspettano. La combinazione di fonti di reddito diversificate può aiutare gli investitori a perseguire rendimenti più resilienti, tenendo conto dei rischi, in contesti di mercato mutevoli.
Le funzioni principali del portafoglio a reddito fisso, ovvero la generazione di reddito e la riduzione della volatilità, sono state a lungo realizzate attraverso allocazioni ispirate agli indici di riferimento. Oggi, alla luce dei cambiamenti intervenuti nel contesto di mercato, tale approccio risulta meno efficace. Le allocazioni obbligazionarie vincolate a un benchmark possono risultare più concentrate, caratterizzate da una duration più elevata e meno difensive di quanto gli investitori possano immaginare.
In un contesto caratterizzato da un’inflazione instabile, dall’incertezza politica e da una maggiore correlazione tra le diverse asset class, affidarsi a una serie limitata di fattori che determinano i rendimenti può esporre i portafogli a rischi. Questo è il tema trattato in Spostare la frontiera del credito.
Gli indici obbligazionari globali sono fortemente influenzati dai principali emittenti e dalla duration. Se in passato il calo dei rendimenti contribuiva a compensare la debolezza di azioni e credito, nel contesto post-pandemico questa dinamica è meno efficace. Con inflazione elevata e politiche monetarie restrittive, obbligazioni e asset rischiosi possono infatti correggere insieme, riducendo il tradizionale ruolo di stabilizzazione del reddito fisso.
La situazione evidenzia la necessità di ripensare la composizione del portafoglio. La vera diversificazione deriva dalla combinazione di fonti di reddito distinte, non dall’aggiunta di esposizioni che si sovrappongono. Un approccio più orientato ai risultati combina strategie caratterizzate da diversi fattori di rendimento, sensibilità e funzioni.
Chiamiamolo l’approccio del “motore di reddito”. Un motore offre una base difensiva grazie a titoli di credito cartolarizzati di alta qualità, come le CLO con rating AAA. Un altro, alimentato da una strategia di credito opportunistica che abbraccia diversi settori, funge da generatore di alfa. Un terzo amplia il ventaglio di opportunità attraverso una strategia di rendimento totale sui mercati emergenti senza vincoli. Nel loro insieme, questi motori sono in grado di generare flussi di rendimento che si distinguono sia dai benchmark tradizionali sia gli uni dagli altri.
Il grafico illustra il potenziale vantaggio mettendo a confronto le frontiere di efficienza stilizzate relative a portafogli con diverse allocazioni minime in obbligazioni Global Aggregate su un orizzonte temporale di cinque anni. Un portafoglio rappresentativo che punta a un rendimento del 3,7%, mantenendo almeno la metà della propria allocazione nel segmento Global Agg, ha migliorato il rendimento per unità di rischio quando integrato con esposizioni nei segmenti Opportunità di credito, Rendimento totale sui mercati emergenti e CLO AAA Globali.
In un arco di cinque anni, un mix rappresentativo di questo portafoglio ha registrato un indice di Sharpe pari a 1,25, mentre un’allocazione completa al segmento Global Agg ha registrato un valore di -0,52. Il miglioramento cumulativo di 1,77 sottolinea quanto un portafoglio creditizio diversificato possa superare in modo significativo un approccio basato sul benchmark in termini di rendimento per unità di rischio.
La combinazione di diversi motori di reddito migliora l'efficienza del portafoglio
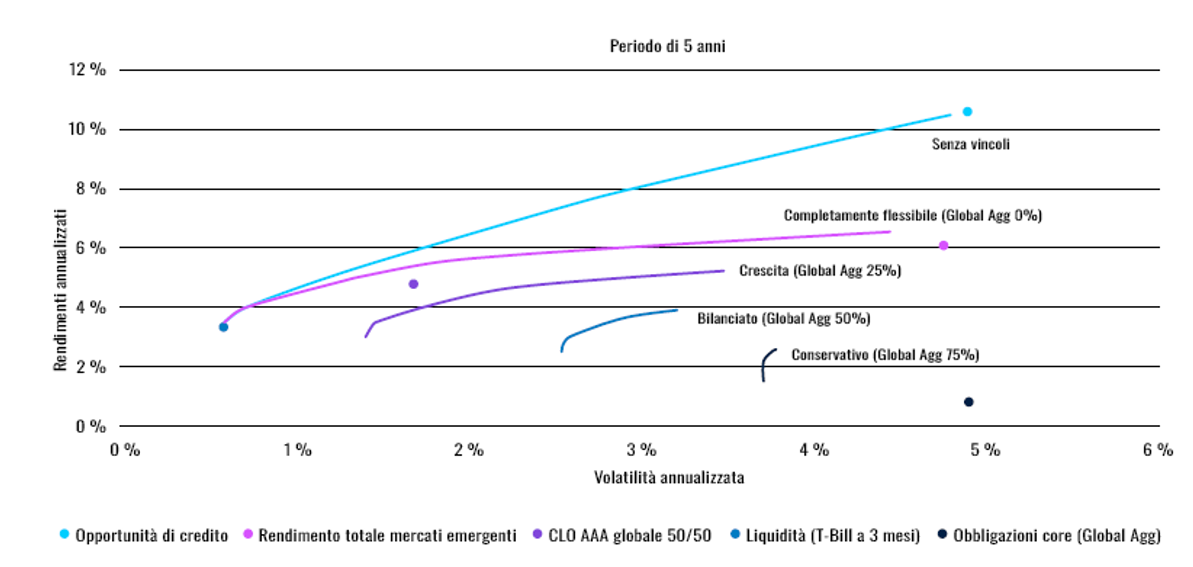
Fonti: PGIM, Bloomberg, JP Morgan, S&P. Dati mensili a marzo 2026. La performance passata non costituisce una garanzia né un indicatore affidabile dei risultati futuri. La frontiera senza vincoli qui illustrata è di natura teorica e rappresenta un insieme ottimizzato di portafogli privi di vincoli pratici di realizzazione.
Le implicazioni per la costruzione del portafoglio sono evidenti. Le soluzioni di reddito devono adattarsi all’evoluzione dei cicli dei tassi, delle condizioni di credito, delle dinamiche valutarie e dei requisiti di liquidità. L'esposizione ai benchmark può comunque svolgere un ruolo importante, in particolare in caso di shock disinflazionistici o di episodi di “fuga verso la qualità”. Tuttavia, quando le correlazioni aumentano e la diversificazione tradizionale si riduce, l’esposizione alle obbligazioni core da sola potrebbe non garantire una resilienza sufficiente.
Un approccio diversificato alla generazione di reddito può aiutare ad affrontare queste sfide, distribuendo il rischio tra fonti complementari e migliorando l’efficienza del portafoglio. L’obiettivo è aumentare la qualità e la resilienza delle attività generatrici di reddito, attraverso competenze specialistiche, budget di rischio definiti e una gestione attiva dell’allocazione. Tuttavia, l’implementazione è fondamentale: i portafogli reali devono considerare vincoli come liquidità, costi, requisiti normativi e obiettivi specifici degli investitori.
Ciononostante, resta valida la conclusione strategica secondo cui è possibile ottenere risultati più resilienti e corretti per il rischio nel corso dei cicli di mercato. Per gli investitori alla ricerca di un reddito duraturo, la combinazione di motori di performance complementari sembra offrire un percorso più affidabile rispetto alla sola esposizione basata sull’indice di riferimento.
CTA: Per leggere il white paper cliccare qui.