Les portefeuilles obligataires guidés par les indices de référence n’offrent plus nécessairement la diversification recherchée par les investisseurs. Associer plusieurs moteurs de rendement différenciés peut permettre de construire des portefeuilles plus résilients et mieux adaptés aux évolutions des marchés.
Les principales fonctions des obligations dans les portefeuilles (générer du rendement et atténuer la volatilité) ont longtemps été remplies par des allocations construites autour des indices de référence.. Aujourd’hui, avec l’évolution constante de l’environnement de marché, cette approche perd en efficacité. Les allocations obligataires reposant sur la composition des indices peuvent s’avérer plus concentrées, plus exposées à la duration et moins défensives que ne le pensent les investisseurs.
Dans un environnement marqué par l’évolution de l’inflation, l’incertitude des politiques économiques et la hausse des corrélations entre les classes d’actifs, s’appuyer sur un nombre limité de moteurs de performance peut fragiliser les portefeuilles. C’est précisément cette problématique que nous explorons dans notre publication Redéfinir les frontières du crédit..
Les indices obligataires mondiaux sont dominés par les plus grands émetteurs de dette et reposent fortement sur l’exposition à la duration.
Si les allocations traditionnelles ont bien fonctionné dans un environnement désinflationniste, où la baisse des taux pouvait compenser les périodes de faiblesse des marchés du crédit ou des actions, le régime de marché post-pandémie remet aujourd’hui cette relation en question. Lorsque l’inflation et le resserrement monétaire dominent, les obligations et les actifs risqués ont davantage tendance à reculer simultanément, réduisant ainsi le rôle stabilisateur généralement attendu des obligations cœur de portefeuille.
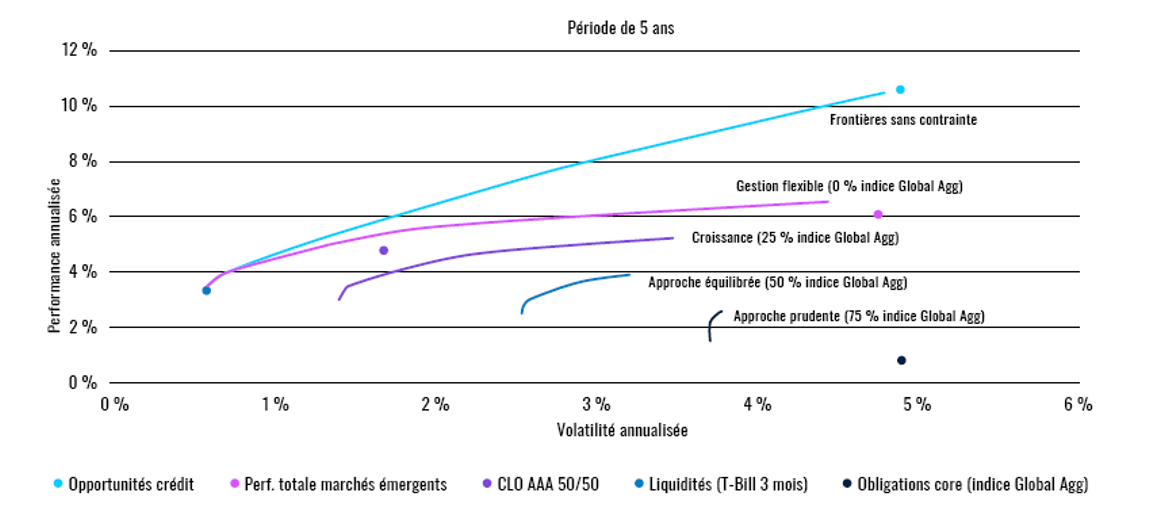
Cette évolution souligne la nécessité de repenser la construction des portefeuilles. Une véritable diversification ne s’obtient pas en multipliant des expositions similaires, mais en combinant des moteurs de rendement distincts et complémentaires. Une approche davantage orientée vers les résultats consiste à associer des stratégies aux sources de performance, sensibilités et rôles différents au sein du portefeuille. Nous l’appelons l’approche des « moteurs de rendement». Le premier moteur constitue un socle défensif via une exposition à des instruments de crédit titrisé de grande qualité, comme les CLO AAA. Le deuxième, alimenté par une stratégie de crédit opportuniste couvrant l’ensemble des segments obligataires, vise à générer de l’alpha. Le troisième élargit l’univers d’investissement au travers d’une stratégie de performance absolue sur les marchés émergents, sans contrainte d’indice.. Ensemble, ces moteurs peuvent créer des sources de performance différenciées, tant par rapport aux indices obligataires traditionnels qu’entre elles. Le graphique illustre les avantages potentiels de cette approche en comparant des frontières efficientes théoriques de portefeuilles présentant différents niveaux minimums d’exposition aux obligations mondiales agrégées (Global Aggregate) sur une période de cinq ans. Un portefeuille représentatif visant un rendement de 3,7 % tout en conservant au moins 50 % de son allocation en Global Aggregate a amélioré son rendement ajusté du risque grâce à une exposition complémentaire aux stratégies crédit opportuniste, dette émergente à performance absolue et CLO AAA.
Sur cinq ans, une allocation représentative de ce portefeuille a généré un ratio de Sharpe de 1,25, contre -0,52 pour une exposition intégrale au Global Aggregate. L’amélioration cumulée de 1,77 met en évidence la capacité d’une combinaison diversifiée de moteurs de rendement à surpasser significativement une approche de réplication indicielle sur une base ajustée du risque.
Sources du graphique
PGIM, Bloomberg, JP Morgan, S&P. Données mensuelles à fin mars 2026. Les performances passées ne constituent pas une garantie ni un indicateur fiable des résultats futurs. La frontière sans contrainte présentée est théorique et représente un ensemble optimisé de portefeuilles ne tenant pas compte des contraintes pratiques de mise en œuvre.
La combinaison de moteurs de rendement améliore l’efficacité des portefeuilles
Les implications en matière de construction de portefeuille sont claires. Les solutions de rendement doivent s’adapter à l’évolution des cycles de taux, des conditions de crédit, des dynamiques de change et des besoins de liquidité. L’exposition aux indices de référence peut néanmoins conserver un rôle important, notamment lors des épisodes de désinflation ou de fuite vers la qualité.. Toutefois, lorsque les corrélations augmentent et que les bénéfices de la diversification traditionnelle s’estompent, une exposition obligataire core à elle seule peut ne plus offrir un niveau de résilience suffisant. Un cadre fondé sur des moteurs de rendement diversifiés permet de répondre à ce défi. En répartissant le risque entre plusieurs sources de rendement complémentaires, les investisseurs peuvent élargir leur univers d’opportunités tout en utilisant le risque de manière plus efficiente. L’objectif est d’améliorer la qualité et la résilience de la génération de rendement. Cela nécessite des expertises spécialisées, une gestion rigoureuse des budgets de risque et des décisions actives quant au rôle que chaque moteur de rendement doit jouer au sein de l’allocation. La mise en œuvre est essentielle. L’analyse des frontières efficientes ne constitue pas une prévision, et la frontière sans contrainte présentée dans le graphique est purement théorique. Dans la pratique, les portefeuilles doivent tenir compte des contraintes de liquidité, des coûts de transaction, des exigences réglementaires, de l’adéquation aux besoins des investisseurs et des objectifs propres à chaque client.
Cela étant, cette approche conserve toute sa pertinence sur le plan stratégique pour améliorer la résilience des performances ajustées du risque à travers les différents cycles de marché. . Pour les investisseurs en quête de de rendements durables, combiner plusieurs moteurs de rendement complémentaires apparaît comme une approche plus robuste qu’une exposition reposant uniquement sur les indices de référence.
En savoir plus: https://www.pgim.com/ch/en/intermediary