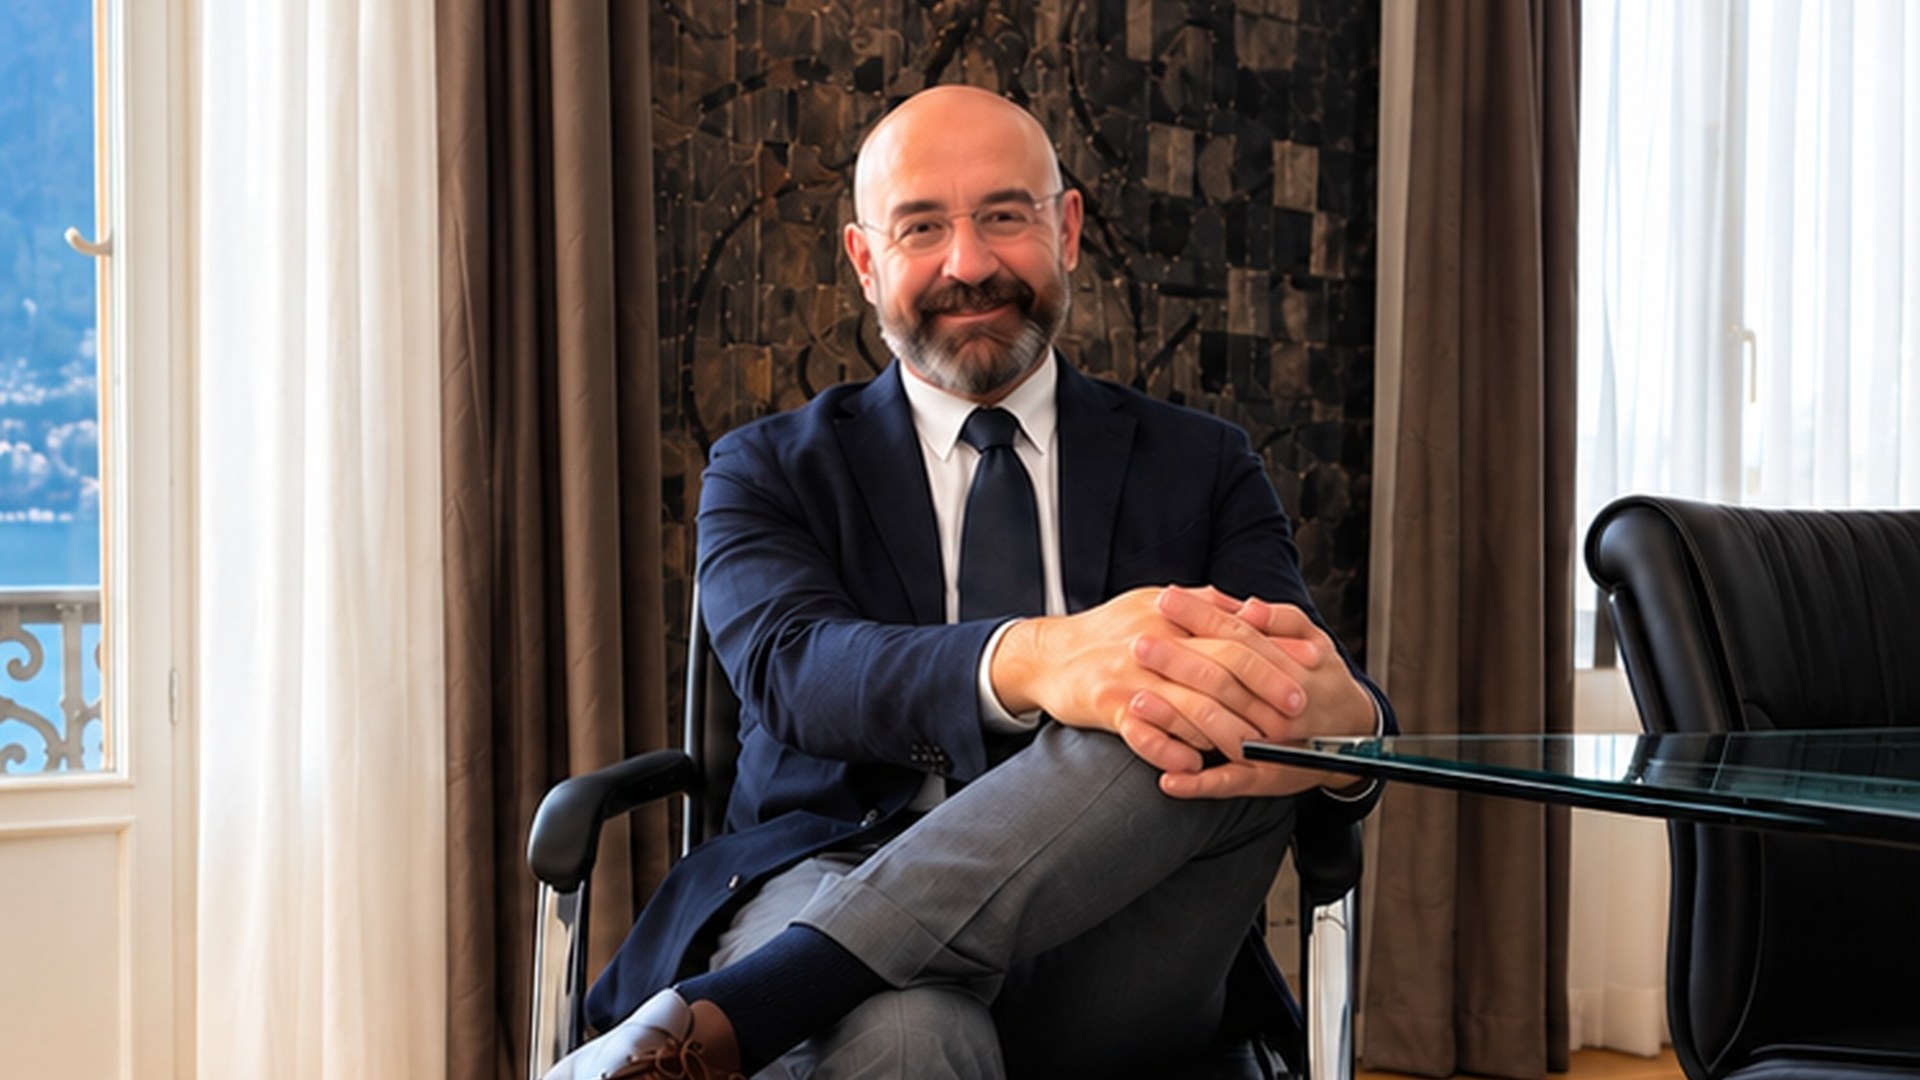
Pandemia, inflazione, tensioni geopolitiche e svolte monetarie hanno messo alla prova i principi dell’asset allocation. Per Andrea Cavadini, Director e Senior Client Relationship Manager di Häfliger & Partners Asset Management SA a Lugano, la risposta non è prevedere la prossima crisi, ma costruire portafogli robusti, capaci di affrontare scenari differenti.
Negli ultimi anni gli investitori hanno attraversato una successione di crisi. Abbiamo imparato a gestire meglio il rischio oppure ci siamo abituati all’incertezza?
Non sono convinto che l’incertezza sia maggiore rispetto al passato. Abbiamo vissuto professionalmente la crisi del 2008-2009, quando si metteva in discussione la tenuta del sistema finanziario e perfino la sicurezza dei depositi. Le crisi hanno sempre accompagnato i mercati; oggi però notizie e prezzi reagiscono più velocemente e il flusso informativo amplifica il rischio percepito. Dalla pandemia alla guerra in Ucraina abbiamo visto correzioni rapide e spesso recuperi pronunciati. Non possiamo ottimizzare un portafoglio per il prossimo evento geopolitico, perché non sappiamo quale sarà. Dobbiamo costruirlo perché resista a scenari diversi.
Per decenni la diversificazione tra azioni e obbligazioni è stata un pilastro della gestione patrimoniale. È ancora sufficiente?
No, se applicata automaticamente è una formula troppo semplicistica. Gli shock di offerta, dall’energia alle materie prime, hanno cambiato la dinamica dell’inflazione. Quando l’offerta si contrae, le banche centrali possono dover alzare i tassi anche con la crescita sotto pressione. In queste condizioni azioni e obbligazioni possono scendere insieme. Per anni abbiamo considerato normali tassi nulli o negativi, ma si trattava di un’anomalia storica. Le obbligazioni conservano un ruolo; bisogna però capire quali rischi comportano e come possono correlarsi agli altri attivi nelle fasi di stress. Due asset class non equivalgono automaticamente a una vera diversificazione.
Quando un cliente afferma «non voglio perdere soldi», quale dovrebbe essere la prima risposta del gestore?
Dobbiamo chiedergli che cosa intenda per perdita. Vuole conservare il capitale nominale, difendere il potere d’acquisto o accettare oscillazioni temporanee per cercare rendimento nel lungo periodo? Sono obiettivi diversi. Se gli servirà tutto il capitale tra due anni per acquistare una casa, e non può sopportare perdite nominali, dobbiamo dirgli chiaramente che quel denaro non dovrebbe essere esposto ai rischi dei mercati. La liquidità riduce le oscillazioni, ma non protegge dall’inflazione. La strategia deve partire da esigenze, orizzonte temporale e capacità reale di sopportare perdite, non da una generica avversione al rischio.
Oro, franco svizzero, titoli di Stato e liquidità: esiste davvero un bene rifugio capace di proteggere in qualsiasi circostanza?
No. Ogni bene rifugio protegge da rischi specifici, non da tutti. A nostro avviso l’oro tutela soprattutto dalla perdita di fiducia nelle valute; gli acquisti delle banche centrali riflettono anche il timore delle sanzioni finanziarie e il desiderio di diversificare le riserve. Il franco può rafforzarsi nelle crisi di fiducia nell’area euro, ma non in qualsiasi scenario: dipende da politiche monetarie e flussi di capitale. Anche i titoli di Stato cambiano funzione secondo il contesto. Durante la crisi dell’euro del 2011-2012 i Bund tedeschi potevano offrire protezione; acquistare un Bund decennale nel 2021, con rendimento vicino a zero, esponeva invece a un forte rischio di duration. Prima di scegliere un rifugio dobbiamo definire il rischio dal quale vogliamo difenderci.
Il comportamento del cliente può diventare un rischio maggiore del mercato stesso?
Può incidere moltissimo. La finanza è anche una materia umanistica: paura ed entusiasmo condizionano le decisioni. Se il proprietario di un appartamento vedesse ogni giorno sullo schermo la variazione del suo valore, forse reagirebbe come un investitore davanti al portafoglio. Per questo concordiamo non solo una strategia, ma anche come affrontare la volatilità. Nel 2020 una cliente voleva liquidare tutto vicino ai minimi: riuscimmo a convincerla a restare investita e beneficiò della ripresa. Nel 2022, dopo l’invasione dell’Ucraina, decise invece di vendere malgrado le nostre discussioni. Il mercato recuperò e dovemmo ricostruire il portafoglio. Aveva venduto in una fase sfavorevole, pur senza necessariamente perdere rispetto al capitale iniziale. Il punto non è giudicare col senno di poi: è rendere chiare le conseguenze delle decisioni prese per paura.
Restare completamente fuori dai mercati può essere più rischioso che continuare a investire?
Il costo opportunità dell’attesa è spesso sottovalutato. C’è sempre una ragione plausibile per rimandare: una crisi geopolitica, una decisione della banca centrale, il rischio di recessione. Se aspettiamo la scomparsa di ogni incertezza, potremmo non investire mai. Non significa restare investiti a qualsiasi prezzo, ma seguire una strategia coerente, adattandola quando cambiano le condizioni. E bisogna evitare di innamorarsi delle proprie convinzioni: se un investimento non funziona, dobbiamo saperlo riconoscere. La disciplina non deve trasformarsi in ostinazione.
Intelligenza artificiale, difesa e oro: come distingue un cambiamento strutturale da una moda speculativa?
Una tendenza può avere fondamentali solidi e poi diventare un fenomeno dominato dai flussi. L’oro, per esempio, ha beneficiato inizialmente degli acquisti delle banche centrali, della diversificazione delle riserve e dei timori sulle valute. In seguito, a nostro giudizio, la componente speculativa è cresciuta. Quando un’attività sale molto, attira chi teme di perdere l’occasione: il prezzo stesso diventa l’argomento per comprarla. Noi abbiamo sempre avuto riserve sull’oro perché non produce interessi né dividendi. Non detenerlo ci ha penalizzati durante il rialzo, e lo riconosciamo. Nessun gestore indovina sempre: conta avere una logica d’investimento chiara, comprenderne i limiti e non inseguire il consenso.
Dove si misura il valore aggiunto di un gestore indipendente rispetto a una grande banca?
Nella libertà di prendere decisioni autonome e assumersene la responsabilità. I portafogli delle grandi banche sono spesso simili, anche per il peso dei benchmark e dei processi interni. Un indipendente può però essere più flessibile. Prima del 2021 avevamo deciso di non detenere obbligazioni: con rendimenti prossimi allo zero, il rischio non ci sembrava adeguatamente remunerato. Preferivamo la liquidità a un’allocazione tradizionale imposta per abitudine. La scelta ci ha aiutati quando i tassi sono saliti; al contrario, l’assenza di oro ci ha penalizzati. L’indipendenza non garantisce risultati migliori in ogni fase, ma consente di seguire un’analisi propria. Lasciare una banca per replicarne sistematicamente le strategie sarebbe un’occasione persa. Non si tratta di essere anticonformisti, ma coerenti.
Qual è il rischio che oggi gli investitori stanno sottovalutando maggiormente?
La falsa diversificazione. Un portafoglio può contenere titoli di settori diversi e dipendere comunque da un’unica dinamica economica. Pensiamo all’intelligenza artificiale: semiconduttori, infrastrutture per data center, società elettriche e imprese legate all’uranio sembrano esposizioni differenti. Ma molte dipendono dalla crescita degli investimenti nelle infrastrutture dell’IA. Se le aspettative cambiano, possono soffrire contemporaneamente. L’investitore crede di aver distribuito il rischio, mentre ha costruito un portafoglio molto direzionale. E quando un tema sale rapidamente sono spesso i clienti a chiedere più esposizione. Il gestore deve spiegare perché un investimento attraente, preso isolatamente, può compromettere l’equilibrio dell’insieme.
La falsa diversificazione riguarda anche gli strumenti finanziari e la liquidità?
Assolutamente. Alcuni prodotti strutturati promettono cedole interessanti, ma la protezione dipende da barriere precise: durante una correzione possono emergere perdite importanti e difficoltà a vendere a condizioni soddisfacenti. Non basta guardare la cedola; bisogna comprendere l’intero profilo di rischio. Lo stesso vale per i mercati privati: se un fondo detiene attivi difficili da negoziare, non possiamo dare per scontato il rimborso in ogni situazione, indipendentemente dalle condizioni offerte dal veicolo. Quando costruiamo un portafoglio non contiamo soltanto le asset class. Ci chiediamo quali rischi condividano le posizioni, come reagirebbero a uno shock e quanta liquidità sarebbe davvero disponibile. La diversificazione deve essere sostanziale, non soltanto apparente.