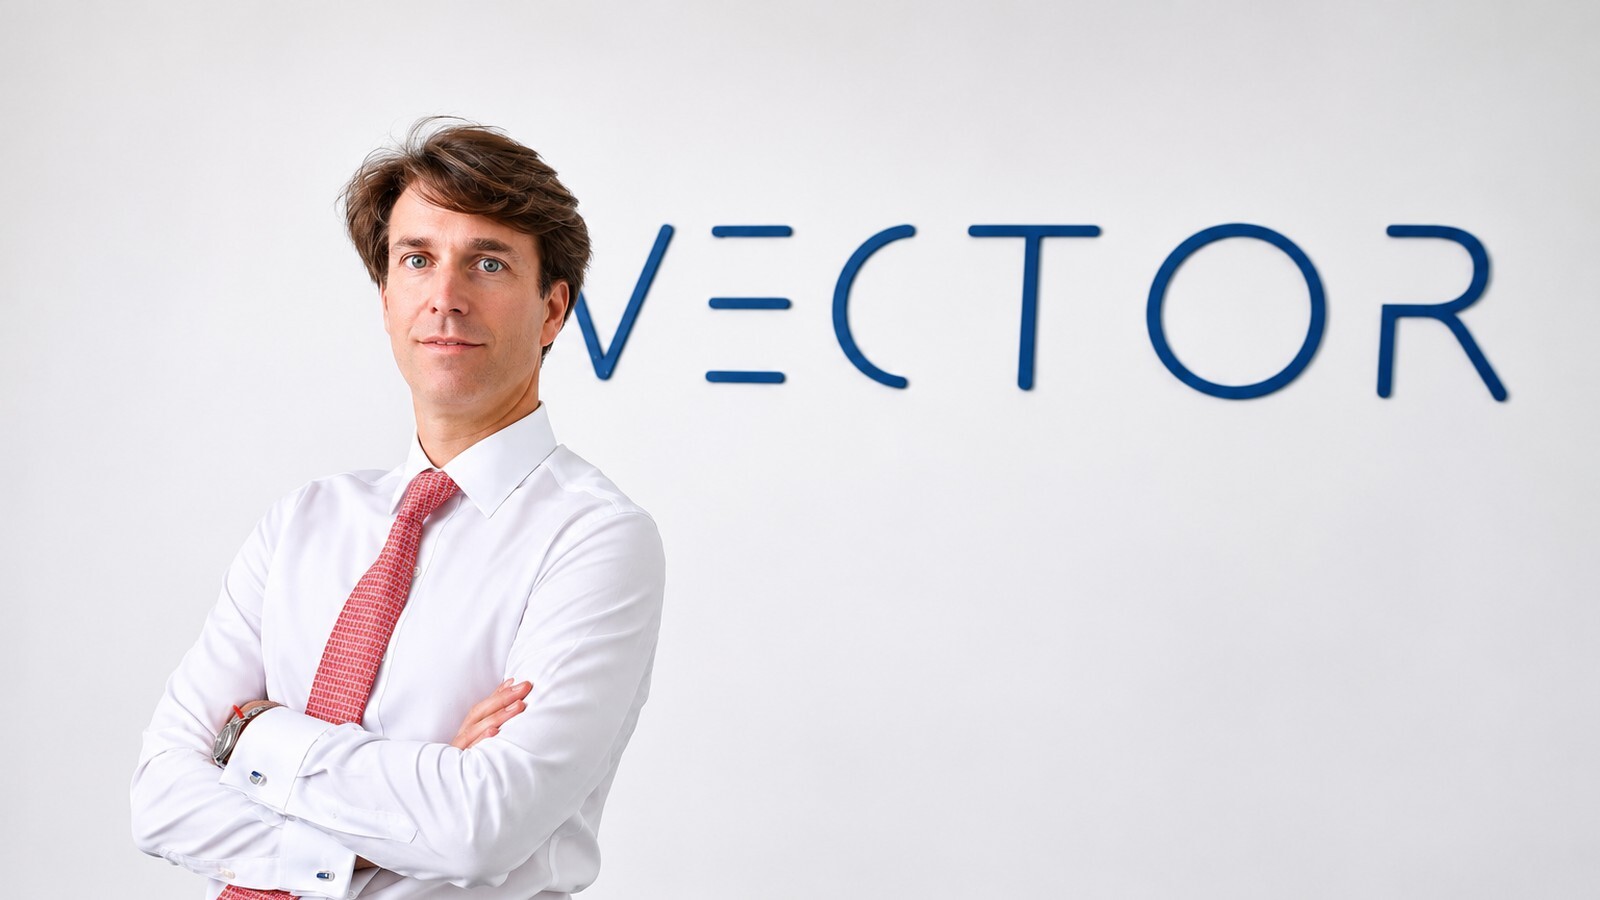
Près d’un milliard de francs sous gestion, une vingtaine de collaborateurs et de nombreux projets. Alessandro Beggio a construit Vector Wealth Management autour d’une approche entrepreneuriale de la gestion de fortune. Il revient sur les choix qui ont façonné la société, son développement à l’international et les nouvelles attentes auxquelles les gérants indépendants doivent aujourd’hui répondre.
Avant de rejoindre le wealth management, vous avez travaillé sept ans dans le M&A, entre Milan et Londres. Que vous a apporté cette expérience ?
J’ai obtenu un diplôme en économie des marchés financiers à l’Université Bocconi de Milan, avant de travailler pendant sept ans dans une boutique spécialisée en M&A, où je me suis occupé d’opérations internationales. Cette expérience a été une véritable école de la stratégie. Elle apprend à regarder au-delà de l’opération immédiate et à raisonner à moyen et long terme.
Lorsque j’ai eu l’occasion de reprendre une petite société fiduciaire et de lancer Vector, je partais pratiquement de zéro. Je n’étais pas tessinois, je ne venais pas du private banking local et je ne disposais pas d’un réseau établi de relationship managers. Cette approche stratégique m’a aidé à construire une structure en réfléchissant non seulement aux besoins immédiats, mais aussi à ce qui serait nécessaire cinq ou dix ans plus tard. Il était essentiel de partir avec une vision à long terme.
Vector approche aujourd’hui le milliard de francs sous gestion. À partir de quel moment la taille est-elle devenue un facteur déterminant pour attirer des clients et des banquiers ?
Nous sommes aujourd’hui proches du milliard de francs sous gestion, avec près de vingt collaborateurs. Certains clients importants nous ont dit ouvertement que, sans cette dimension, ils ne nous auraient pas choisis. Il en va de même pour les banquiers. Il y a quelques années, un relationship manager nous avait fait remarquer que Vector était à peu près de la même taille que lui et qu’il lui serait difficile de convaincre ses clients de le suivre. Un peu plus tard, lorsque notre structure s’est développée, il a fini par nous rejoindre.
La taille ne se résume pas aux encours. Elle est synonyme de crédibilité et de capacité d’attraction. Elle permet également d’investir dans la technologie, les logiciels, les ressources humaines et de nouveaux services qu’une structure de très petite taille aurait du mal à financer. Les exigences réglementaires et les attentes des clients imposent des organisations plus solides. Un cercle vertueux se met ainsi en place, où une plateforme mieux structurée attire des professionnels et des clients, qui contribuent à leur tour à son développement.
En 2025, vous avez intégré une structure de quatre personnes. La consolidation est-elle inévitable ou reste-t-il une place pour les petits gérants ?
Je pense que la consolidation va s’accélérer. Elle a été plus lente que prévu en 2022, lorsque la nouvelle réglementation des gestionnaires de fortune est entré en vigueur. Mais les contrôles prudentiels deviennent plus approfondis et plus rigoureux, tandis que les exigences organisationnelles se complexifient. Il est donc de plus en plus important de disposer de ressources suffisantes.
En 2025, nous avons intégré une structure de quatre personnes, mais il n’existe pas de modèle unique. Certains privilégient la croissance interne, d’autres intègrent des relationship managers ou procèdent par acquisitions. La distinction ne se situe pas entre regroupement et indépendance, mais entre différents modèles organisationnels. Pour nous, le défi consiste à grandir tout en préservant l’ADN de boutique, la culture entrepreneuriale et la proximité avec les clients qui caractérisent le modèle indépendant. La taille et l’identité d’une boutique ne sont pas nécessairement contradictoires.
Que tend à sous-estimer un banquier lorsqu’il quitte une grande banque pour rejoindre un gérant indépendant ?
Le fait que cette liberté n’est pas absolue. Les EAM sont eux aussi réglementés et certaines exigences réglementaires se rapprochent de celles auxquelles sont soumises les banques. La différence réside dans le fait de travailler au sein d’une plateforme ouverte, avec davantage d’esprit entrepreneurial. Cela suppose toutefois un état d’esprit différent.
Depuis 2018, nous avons acquis de l’expérience dans l’intégration de relationship managers, notamment en tirant les enseignements de nos erreurs. Un professionnel qui arrive d’une banque doit pouvoir bénéficier d’un soutien opérationnel adapté. C’est pourquoi nous avons investi dans nos équipes de back-office et de middle-office. La culture d’entreprise compte tout autant. Je veux parler ici de l’accueil, de la collaboration et du sentiment d’appartenance à un projet commun. Il ne suffit pas de mettre à disposition un bureau et une plateforme d’investissement. Nous voulons donner aux relationship managers les moyens de développer leur activité, tout en leur laissant la liberté de valoriser leurs compétences et leurs relations.
Quelles perspectives vous ouvrent votre nouvelle structure au Luxembourg et votre projet américain ?
Nous avons constitué au Luxembourg une société dotée d’un véhicule de titrisation afin de développer des club deals disposant d’un code ISIN. Nous voulons rendre ces investissements plus facilement identifiables et intégrables dans les portefeuilles, tout en améliorant certains aspects opérationnels. Il s’agit d’une nouvelle étape dans le développement des services que nous proposons à notre réseau.
En parallèle, nous avons également engagé les démarches auprès de la SEC pour pouvoir servir des clients américains.Nous collaborons déjà avec des banques dépositaires en Suisse, à Monaco et au Luxembourg. Notre objectif est de proposer aux relationship managers des outils et des services adaptés à des patrimoines et à des situations géographiques différents. Cette voie n’est pas nécessairement celle de tous les EAM. Certains préfèrent se spécialiser dans une stratégie ou une catégorie de clients. Nous avons, pour notre part, choisi de développer une plateforme ouverte et diversifiée, qui n'impose pas une solution unique, mais permet de choisir parmi différents outils et interlocuteurs.
La performance reste centrale, mais les clients demandent une vision plus globale de leur patrimoine. Le gérant doit-il se rapprocher du modèle family office ?
La performance reste fondamentale, mais elle ne suffit plus. Lorsque le patrimoine devient plus complexe, il faut également tenir compte des positions détenues auprès d’autres banques, des biens immobiliers, des investissements illiquides et des questions familiales ou successorales. Le gérant assume alors un rôle de coordination, avec une approche qui se rapproche de celle du family office. Au cours des quinze dernières années, le wealth management suisse a beaucoup évolué. La concurrence se joue désormais aussi sur la qualité et l’étendue des services proposés.
La technologie joue également un rôle important. Les clients souhaitent disposer d’une vision globale et actualisée de leurs avoirs. Cela nécessite des systèmes de gestion de portefeuille et des outils digitaux adaptés. Les nouvelles générations accélèrent cette demande, que nous voyons progresser depuis quatre ou cinq ans.
Vous avez vous-même vécu une succession qui n'avait pas été planifiée. Quelle erreur un entrepreneur qui transmet ou vend son entreprise devrait-il éviter ?
La première erreur consiste à ne pas anticiper. Mon père était entrepreneur et il est décédé subitement, sans avoir véritablement organisé sa succession. J’ai pu mesurer les difficultés qui en découlent. C’est aussi pour cette raison que je fais actualiser chaque année mon testament chez le notaire, pour protéger ma famille et donner l’exemple à mes clients.
Il y a ensuite la question de la vente. Au cours de sa vie professionnelle, un entrepreneur a souvent accumulé une grande partie de sa fortune dans son entreprise et raisonne naturellement en termes de revenus et de valeur de son activité. Après la cession, il doit apprendre à gérer un patrimoine financier exposé à de nouveaux risques. L’erreur fréquente consiste à s’intéresser immédiatement à des opportunités d’investissement individuelles, sans disposer d’une stratégie d’ensemble. Il faut d’abord définir une vision globale et une allocation entre les différentes classes d’actifs, puis choisir les instruments et les interlocuteurs. Sans cette vue d’ensemble, même des décisions d’investissement pertinentes prises individuellement peuvent aboutir à des résultats décevants.
Dans dix ans, les EAM seront plus grands et plus orientés tech. Quel avantage concurrentiel conserveront-ils face aux banques ?
À mon avis, la Suisse restera un centre mondial du wealth management, grâce à la demande de diversification géographique, de stabilité et de discrétion. Pour les EAM, les investissements dans les systèmes, la relation client digitale et la cybersécurité deviendront déterminants. Mais l’indépendance restera notre ADN dans la mesure où nous serons capables de choisir librement des produits et des services sur les marchés mondiaux, sans être lié à un fournisseur ou à une plateforme fermée, toujours dans l’intérêt du client. Nous observons au contraire, dans certaines banques, une tendance à restreindre l’offre et à privilégier un nombre plus limité de gérants ou de produits, souvent internes.
Quant à l’intelligence artificielle, elle constitue un outil, pas une fin en soi. Gemini, Copilot et d’autres solutions sont accessibles à tous. La différence réside dans la manière de les utiliser. La sécurité, elle, ne dépend pas uniquement de la technologie. Elle exige des procédures solides et des collaborateurs attentifs. On peut réaliser des investissements technologiques considérables tout en laissant subsister des vulnérabilités si les procédures sont insuffisantes. Un appel de vérification supplémentaire ou un callback peut sembler contraignant, mais c’est avant tout une mesure de protection pour le client comme pour le gérant.