An Benchmarks gebundene Anleihenportfolios bieten wohl nicht weiter die von den Anlegern erwartete Diversifizierung. Die Kombination differenzierter Ertragsquellen kann den Anlegern helfen, resilientere, risikobewusstere Renditen in sich ändernden Marktregimes zu erwirtschaften.
Die wichtigsten Rollen der Anleihenportfolios, nämlich Ertragsgenerierung und Minderung der Volatilität, wurden lange Zeit durch benchmarkgebundene Allokationen erfüllt. Mittlerweile hat dieser Ansatz aufgrund des veränderten Marktumfelds an Wirksamkeit verloren. Benchmarkgebundene Anleihenallokationen können eine höhere Konzentration, längere Laufzeiten und weniger defensive Eigenschaften aufweisen, als die Anleger dies annehmen.
In einer Welt mit Inflationsschwankungen, politischer Unsicherheit und stärkeren Korrelationen zwischen den verschiedenen Anlagen, kann der Fokus auf eine kleine Anzahl von Renditetreibern ein Risiko für die Portfolios bergen. Und genau mit diesem Thema befassen wir uns in Grenzen im Credit-Bereich verschieben.
In den globalen Gesamtindizes sind vorwiegend die grössten Anleihenemittenten vertreten, und diese Indizes sind zudem stark von der Duration abhängig.
Die traditionellen Allokationen funktionierten in einem disinflationären Umfeld gut, in dem sinkende Renditen die Schwäche bei Anleihen oder Aktien abfedern konnten, das Umfeld nach der Pandemie stellt diese Beziehung jedoch auf die Probe. Anleihen und Risikoanlagen unterliegen tendenziell einem Ausverkauf, wenn Inflation und geldpolitische Straffung eine dominante Komponente darstellen, was die erwartete stabilisierende Rolle von Kernanleihen verringert.
Die Situation zeigt, dass der Portfolioaufbau neu überdacht werden muss. Eine echte Diversifizierung besteht aus einer Kombination separater Ertragsquellen und nicht das Hinzufügen von sich überschneidenden Engagements. Eine stärker ertragsorientierter Ansatz kombiniert Strategien mit verschiedenen Renditetreibern, Sensitivitäten und Rollen.
Man könnte ihn den Ansatz des „Ertragsantriebs“ nennen. Ein Antrieb bietet dabei eine defensive Grundlage durch hochwertige verbriefte Anleihen wie AAA CLOs. Ein weiterer Antrieb, der auf einer sektorübergreifenden, opportunistischen Kreditstrategie aufbaut, fungiert als Alpha-Generator. Ein dritter Antrieb erweitert das Chancenspektrum durch eine unbeschränkte Total Return-Strategie in den Schwellenländern. Gemeinsam können diese Antriebe Renditeströme schaffen, die von traditionellen Benchmarks und voneinander abgegrenzt sind.
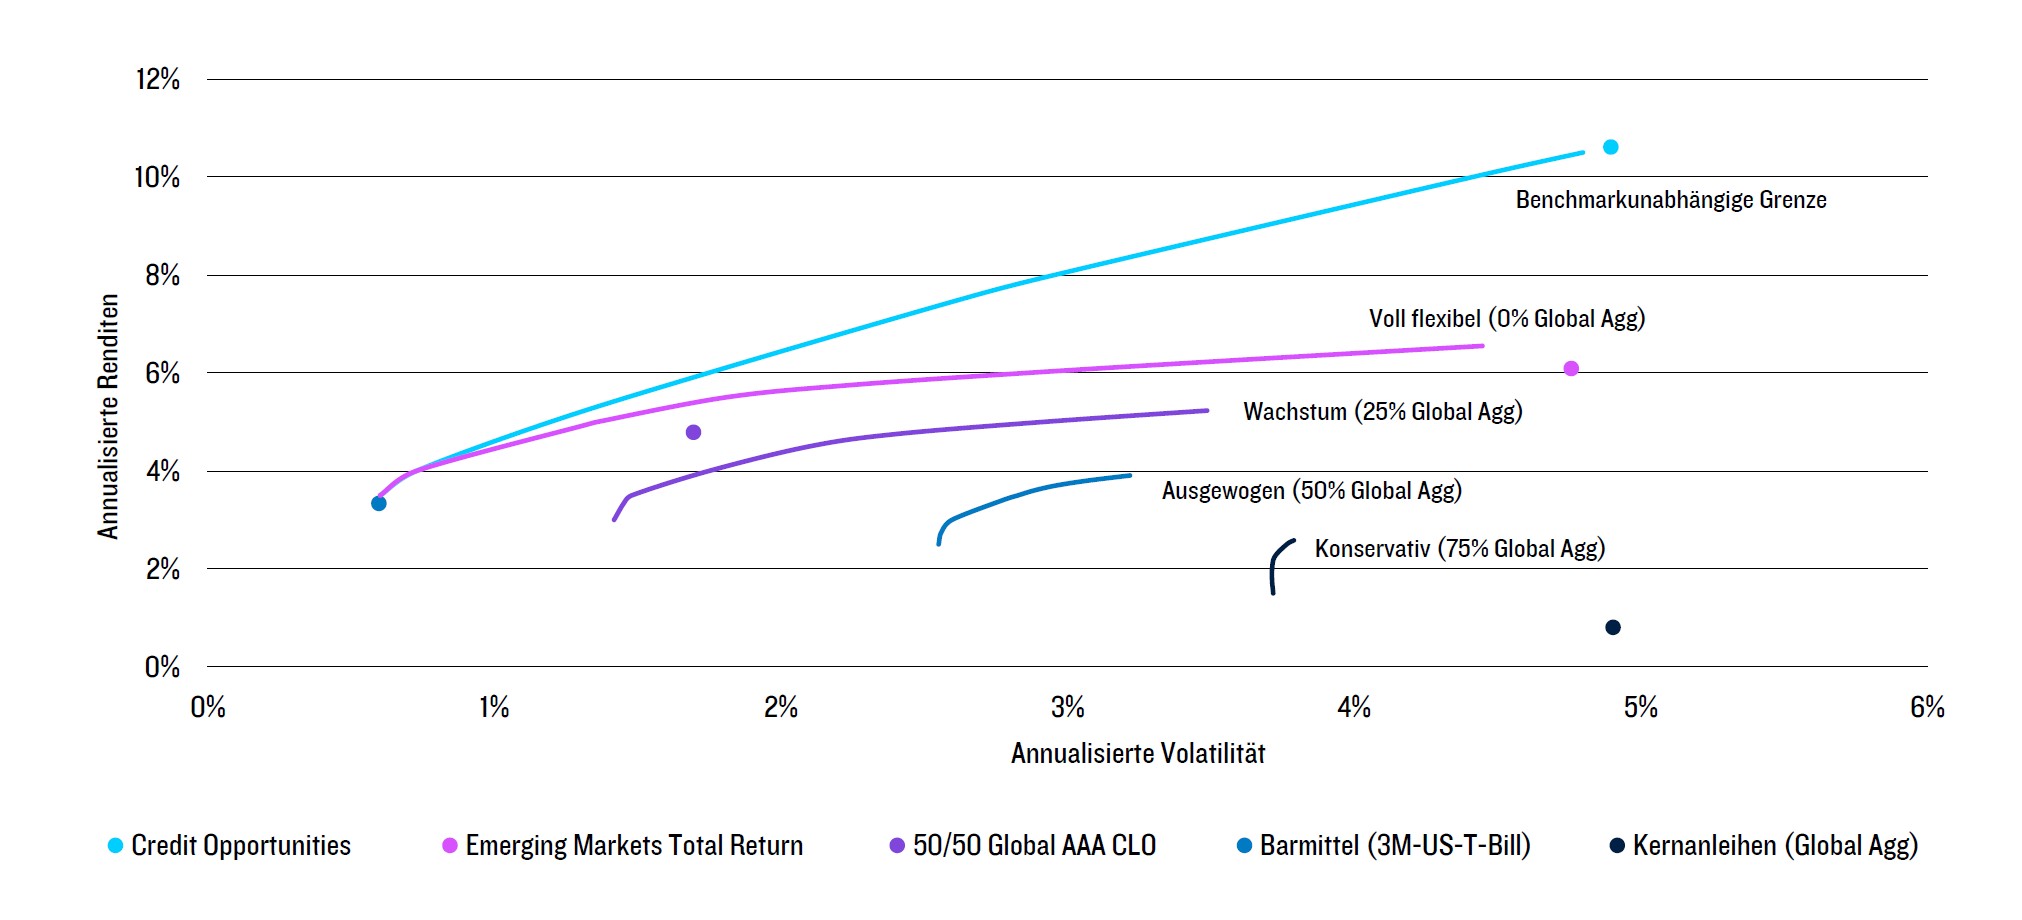
Die Grafik veranschaulicht die potenziellen Vorteile, indem schematische effiziente Portfoliogrenzen mit verschiedenen Mindestallokationen in „Global Aggregate“-Anleihen über einen Zeitraum von fünf Jahren verglichen werden. Das repräsentative Portfolio weist eine Zielrendite von 3,7 % und eine Allokation von mindestens der Hälfte in der verbesserten „Global Agg“-Rendite pro Risikoeinheit auf und wird durch ein Engagement in Credit Opportunities, Emerging Markets Total Return und Global AAA CLO ergänzt.
Über fünf Jahre lieferte ein repräsentativer Mix dieses Portfolios eine Sharpe Ratio von 1,25, während eine vollständige Allokation in „Global Agg“ -0,52 aufwies. Die kumulative Verbesserung um 1,77 unterstreicht, wie umfassend eine diversifizierte Anleihenmischung einen eine Benchmark nachbildenden Ansatz auf Basis der Risikoeinheiten übertreffen kann.
Quellen der Grafik
PGIM, Bloomberg, JP Morgan, S&P. Monthly, Stand der Daten: März 2026. Die frühere Wertentwicklung ist weder eine Garantie noch ein verlässlicher Hinweis auf zukünftige Ergebnisse. Die angegebene unbeschränkte Grenze ist rein theoretisch und stellt eine optimierte Palette von Portfolios ohne Beschränkungen bei ihrer praktischen Implementierung dar.
Kombination von Ertragsantrieben verbessert Portfolioeffizienz
Die Auswirkungen für den Portfolioaufbau sind eindeutig. Die Ertragslösungen müssen sich an verändernde Zinszyklen, Kreditbedingungen, Währungsdynamiken und Liquiditätsanforderungen anpassen. Das Engagement in einer Benchmark kann weiterhin eine wichtige Rolle spielen, was vor allem bei disinflationären Schocks oder Episoden der Flucht in die Qualität der Fall ist. Wenn die Korrelationen jedoch zunehmen und die traditionelle Diversifizierung abnimmt, bietet das Kernengagement allein womöglich keine ausreichende Resilienz.
Ein diversifiziertes Rahmenwerk für die Ertragsantriebe kann es mit dieser Herausforderung aufnehmen. Die Risikoallokation in ergänzenden Ertragsquellen kann es den Anlegern ermöglichen, das Chancenspektrum zu erweitern und zugleich das Portfoliorisiko effizienter zu nutzen. Das Ziel besteht darin, die Qualität und Resilienz der Ertragsgenerierung zu verbessern. Hierzu braucht es Fachkenntnisse, disziplinierte Risikobudgets aktive Entscheidungsfindungen, welchen Platz jeder Antrieb in der Allokation hat.
Die Implementierung ist von wesentlicher Bedeutung. Eine Analyse der Effizienzgrenze stellt keine Prognose dar und die in der Abbildung dargestellte unbeschränkte Grenze ist theoretischer Art. Echte Portfolios müssen die Liquidität, die Transaktionskosten, die regulatorischen Anforderungen, die Angemessenheit und kundenspezifische Ziele berücksichtigen. Dennoch gilt weiterhin die strategische Erkenntnis, dass sich über unterschiedliche Marktzyklen hinweg resilientere risikobereinigte Renditen erzielen lassen. Für nach nachhaltigen Erträgen strebende Anleger scheint die Kombination sich ergänzender Antriebe zuverlässiger zu sein als ein reines benchmarkorientiertes Engagement.
Mehr erfahren: https://www.pgim.com/ch/en/intermediary/exp/shifting-credit-frontier-de