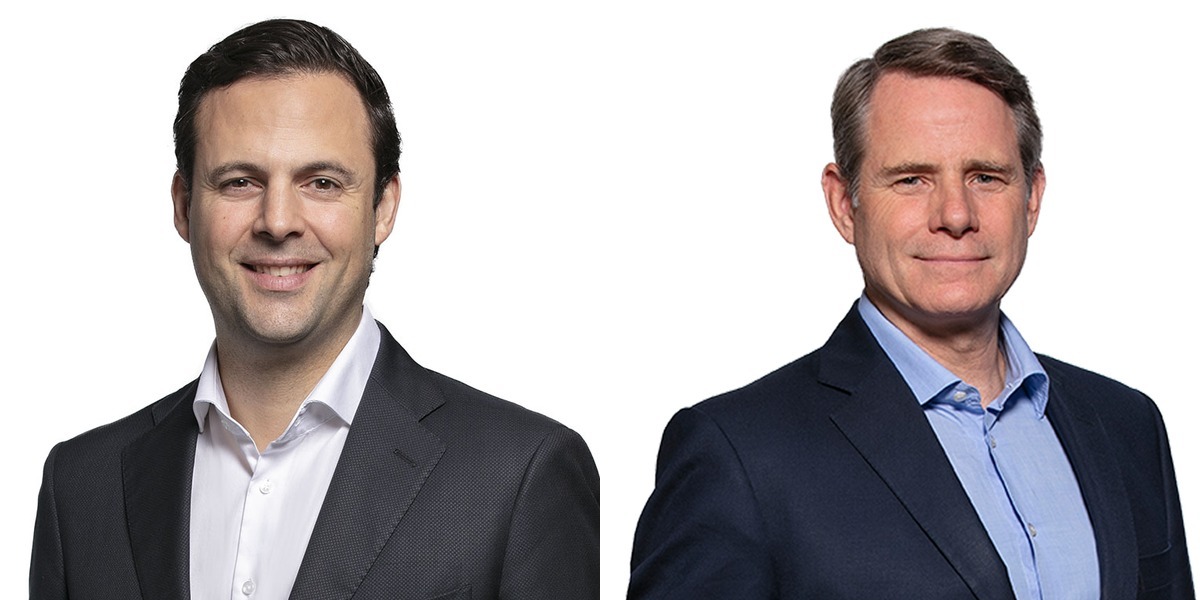
Evergreen-Fonds und Secondaries erleichtern den Zugang zu Private Markets und machen diese Anlageklasse für Schweizer Anleger zunehmend attraktiv. Carlos Arias und Francesco di Valmarana sprechen über diese Entwicklung, die veränderten Erwartungen der Kunden und die Chancen in den Bereichen Private Equity, Infrastruktur und Private Credit.
Wie würden Sie die Positionierung von Pantheon beschreiben, und was bieten Sie insbesondere Schweizer Anlegern?
Carlos Arias. Wir investieren seit fast 45 Jahren in Private Markets und verwalten heute rund 84 Milliarden US-Dollar an diskretionären Vermögen (Stand 31. März 2026). Unsere Aktivitäten umfassen Private Equity, Infrastruktur und Private Credit. Dabei investieren wir über Primär- und Sekundärtransaktionen sowie Co-Investments. Wir verstehen uns als Partner der Fondsmanager, in die wir investieren, und nicht als potenzielle Konkurrenten.
Drei Aspekte unseres Angebots sind für Schweizer Anleger besonders interessant. Erstens verfügen wir über eine ausgewiesene Expertise im Bereich Secondaries. Wir gehörten zu den ersten Anbietern, die diese Anlageform in den Bereichen Infrastruktur, Private Credit und Private Equity entwickelt haben. Zweitens blicken wir auf 35 Jahre Erfahrung mit der Verwaltung von Evergreen-Fonds zurück, lange bevor diese Strukturen die heutige Aufmerksamkeit erhielten. Drittens verfolgen wir einen ausgesprochen zurückhaltenden Ansatz beim Einsatz von Fremdkapital. In diesem Sinne haben wir dieses Jahr eine ungehebelte Strategie für Infrastruktur-Secondaries lanciert, die speziell auf den Schweizer Markt zugeschnitten ist. Sie ist bei institutionellen Anlegern auf grosses Interesse gestossen.
Wie entwickelt sich das Interesse professioneller und privater Anleger in der Schweiz an Private Markets?
Carlos Arias. Das Interesse nimmt auf beiden Seiten zu. Privatbanken und Vermögensverwalter bauen ihr Angebot im Bereich Private Markets aus, während regulatorische Anpassungen den Pensionskassen mehr Spielraum für Investitionen in diese Anlageklasse eingeräumt haben. Gleichzeitig werden die Anforderungen anspruchsvoller. Schweizer Anleger verfügen über viel Erfahrung und gehen mit zunehmender Marktreife selektiver vor.
Auch die Zugangswege verändern sich. Evergreen-Fonds nehmen im Angebot von Banken, unabhängigen Vermögensverwaltern und Multi-Family-Offices einen immer wichtigeren Platz ein. Die Banken wollen zudem ihren Kundenkreis erweitern und sprechen neben sehr vermögenden Kunden zunehmend auch vermögende und wohlhabende Privatkunden an. Private Equity bleibt dabei der wichtigste Einstieg, während Infrastruktur rasch an Bedeutung gewinnt. Generell wächst das Interesse an Strategien, die das investierte Kapital schneller zurückführen. Dieses Bedürfnis nach einer gewissen Liquidität erklärt zum Teil auch die zunehmende Nachfrage nach Secondaries.
Was sollten Anleger vor einer Investition in einen Evergreen-Fonds besonders beachten, insbesondere im Hinblick auf die Liquidität und die Auswahl des Managers?
Carlos Arias. Zunächst muss man sich bewusst sein, dass ein Evergreen-Fonds keineswegs jederzeitige Rücknahmen garantiert. Die zugrunde liegenden Anlagen bleiben privat und illiquide. Die Liquidität ist daher strukturell begrenzt und darf nicht als selbstverständlich vorausgesetzt werden. Ein Engagement in einem Evergreen-Fonds sollte auf einen Anlagehorizont von fünf bis zehn Jahren ausgerichtet sein und nicht als kurzfristige Anlage betrachtet werden.
Die meisten dieser Fonds bieten vierteljährliche Rücknahmefenster an, die in der Regel auf rund 5 Prozent des Nettoinventarwerts pro Quartal begrenzt sind. Sogenannte Gates, die Rücknahmen einschränken, wenn die Rücknahmeanträge diese Schwellen überschreiten, werden oft als Warnsignal verstanden. Das ist jedoch nicht unbedingt gerechtfertigt. Diese Mechanismen sollen die verbleibenden Anleger schützen, indem sie verhindern, dass Vermögenswerte unter Zeitdruck und möglicherweise zu ungünstigen Preisen verkauft werden müssen.
Die wichtigste Liquiditätsquelle sollte das Portfolio selbst sein, und zwar in Form regelmässiger Ausschüttungen. Deshalb eignen sich Secondaries und Co-Investments besonders gut für solche Strukturen. Sie haben eine kürzere Haltedauer und generieren in der Regel früher Rückflüsse.
Bei der Auswahl eines Managers würde ich auf eine langjährige Erfahrung mit Evergreen-Fonds achten. Die Verwaltung solcher Vehikel unterscheidet sich grundlegend von jener traditioneller geschlossener Fonds mit Kapitalabrufen über mehrere Jahre. Anleger sollten zudem die Bewertungsmethoden, die Gebührenstruktur und die Fähigkeit des Managers prüfen, Fundraising und Kapitalinvestitionen im Gleichgewicht zu halten. Zu viel nicht investiertes Kapital kann die Rendite belasten, während ein zu rascher Kapitaleinsatz die Selektivität und Qualität der Investitionen gefährden kann.
Wie passen Manager von Private Markets ihr Angebot an die Bedürfnisse privater Anleger und ihrer Berater an?
Carlos Arias. Die grösste Veränderung der vergangenen zehn Jahre betrifft den Zugang zu dieser Anlageklasse. Secondaries, Evergreen-Fonds, kotierte Anlagevehikel mit Private-Markets-Investitionen sowie speziell für die Distribution entwickelte Strukturen wie ELTIFs, SICAVs oder Lebensversicherungslösungen haben eine Anlageklasse, die früher weitgehend institutionellen Anlegern vorbehalten war, deutlich zugänglicher gemacht. Die Mindestanlagebeträge sind bei diesen Produkten in der Regel tiefer. Zudem werden die Strukturen zunehmend an die Besonderheiten der lokalen Märkte angepasst.
Auch die Vertriebswege haben sich grundlegend verändert. Privatbanken spielen heute eine zentrale Rolle beim Zugang ihrer Kunden zu Private Markets. Gleichzeitig bauen die Vermögensverwalter ihre lokalen Teams aus, um Vertriebspartner zu unterstützen und auf die Bedürfnisse der Anleger einzugehen. Zudem investieren sie mehr in Ausbildung und Information, etwa durch Fachbeiträge, Anlegerberichte, Webinare und Veranstaltungen. Aus unserer Sicht wird der Erfolg im Privatkundengeschäft vor allem davon abhängen, ob es gelingt, langfristige Beziehungen aufzubauen, statt sich auf den reinen Produktvertrieb zu konzentrieren.
Wo sehen Sie derzeit die interessantesten Chancen in Private Markets, und welche Rolle spielen Secondaries dabei?
Francesco di Valmarana. Die aktuellen Verwerfungen in den Private Markets, ausgelöst durch höhere Zinsen, Inflation und künstliche Intelligenz, bergen erhebliche Risiken, eröffnen aber auch beträchtliche Chancen für Manager, die entsprechend positioniert sind.
Im Private Equity erschweren die rückläufigen Ausschüttungen die Kapitalbeschaffung und verringern den Wettbewerb um Transaktionen, insbesondere im Mid-Market. Gleichzeitig veranlassen die höheren Zinsen manche Unternehmen dazu, nicht strategische Geschäftsbereiche zu verkaufen. In der Infrastruktur treiben künstliche Intelligenz und der Ausbau von Rechenzentren einen regelrechten Investitionsboom an. Die Konflikte von der Ukraine bis zur Strasse von Hormus haben zudem die strategische Bedeutung der Energiewende verstärkt. Private Credit profitiert weiterhin davon, dass sich Banken aus bestimmten Kreditgeschäften zurückziehen.
In allen drei Anlageklassen bieten Secondaries mehrere Vorteile. Sie ermöglichen den Erwerb von Beteiligungen mit besserer Transparenz hinsichtlich der zugrunde liegenden Anlagen, einer in der Regel kürzeren Haltedauer und der Möglichkeit, von Abschlägen zu profitieren. Käufer können die ursprüngliche Investitionsthese anhand mehrjähriger operativer und finanzieller Daten neu beurteilen. Zudem verfügen sie häufig über eine bessere Verhandlungsposition. Anleger, die ihre Beteiligungen auf dem Sekundärmarkt verkaufen, befinden sich meist in einer Situation, in der sie unter Verkaufsdruck stehen. Das kann dem Käufer ermöglichen, Anlagen mit einem Abschlag auf ihren fairen Marktwert zu erwerben.
Wie entwickeln sich Secondaries in den Bereichen Private Equity, Infrastruktur und Private Credit?
Francesco di Valmarana. Vor zwanzig Jahren waren Secondaries noch eine Nische. 2025 wurden auf diesem Markt Transaktionen im Umfang von mehr als 200 Milliarden US-Dollar angeboten. Die klassische LP-led-Transaktion, bei der ein Anleger seinen Anteil an einem Fonds verkauft, ist heute ein etabliertes Instrument der Portfoliosteuerung. Sie ermöglicht es, das Engagement neu auszurichten, die Anzahl der Managerbeziehungen zu reduzieren oder Kapital für einen neuen Fonds freizusetzen.
Die jüngere Entwicklung betrifft sogenannte GP-led-Transaktionen. Dabei greifen Fondsmanager auf Sekundärkapital zurück, um ihre besten Anlagen länger halten zu können. Vor zehn Jahren waren solche Transaktionen noch eine Randerscheinung. Heute machen sie rund die Hälfte des Marktes aus.
Je nach Anlageklasse erfüllen Secondaries unterschiedliche Funktionen. Im Private Equity bieten Single-Asset-Continuation-Fonds den Managern eine Alternative zum Verkauf. Sie können damit besonders vielversprechende Unternehmen länger im Portfolio behalten und deren Entwicklung weiter vorantreiben. Im Infrastrukturbereich eröffnen Sekundärtransaktionen den Zugang zu hochwertigen Anlagen, die sonst möglicherweise gar nicht auf den Markt kämen. Bei Private Credit helfen sie insbesondere dabei, die Laufzeit der Fonds mit den zunehmend längeren Kreditlaufzeiten in Einklang zu bringen. Ich gehe davon aus, dass der Sekundärmarkt mindestens so schnell weiterwachsen wird wie die Private Markets insgesamt.
Evergreen-Fonds bieten innerhalb einer traditionell illiquiden Anlageklasse eine gewisse Flexibilität bei der Liquidität. Wie sollte diese in der Praxis gesteuert werden?
Francesco di Valmarana. Bei der Liquiditätssteuerung müssen zwei Aspekte berücksichtigt werden: die Erwartungen der Anleger und die Struktur des Fonds. Auf Anlegerseite ist eine gute Information und Aufklärung entscheidend.
Die Hauptverantwortung liegt jedoch beim Manager. Die erste Verteidigungslinie bildet die Anlegerbasis. Eine breite Diversifikation ist bei den Anlegern ebenso wichtig wie im Portfolio. Haben zu viele Anleger ein ähnliches Profil und dieselben Bedürfnisse, besteht die Gefahr, dass sie gleichzeitig Kapital zurückziehen wollen. So kann eine regelrechte Rücknahmewelle entstehen.
Die zweite Verteidigungslinie ist das Portfolio selbst. Ein gut konzipierter Evergreen-Fonds sollte mit seinen Anlagen regelmässige Cashflows generieren. Secondaries spielen dabei eine zentrale Rolle, da sie eine Diversifikation über verschiedene Fondsgenerationen hinweg ermöglichen und Kapital früher zurückführen können.
Wie könnten Evergreen-Lösungen die Investitionen in Private Markets in den kommenden Jahren verändern?
Francesco di Valmarana. Evergreen-Fonds könnten sich zunehmend als geeignetes Anlagevehikel für Vermögenswerte mit langfristigem Anlagehorizont etablieren. Da sie keine feste Laufzeit haben, ermöglichen sie es Anlegern, potenziell stabile und rentable Anlagen langfristig zu halten. Das macht sie besonders interessant für Infrastrukturinvestitionen, aber auch für hochprofitable Unternehmen mit begrenzteren Wachstumsperspektiven. Solche Unternehmen werden an den Aktienmärkten unserer Ansicht nach häufig zu wenig beachtet, können aber für langfristig orientierte Anlagestrategien durchaus attraktiv sein.
Zudem beobachten wir, dass grosse Vermögensverwalter Evergreen-Vehikel zunehmend als alternativen Zugang zu Private Markets entwickeln. Dabei entstehen Strukturen, die eher klassischen Anlagefonds oder ETFs ähneln als traditionellen geschlossenen Fonds. Dadurch könnte diese Anlageklasse einem deutlich breiteren Anlegerkreis zugänglich werden.