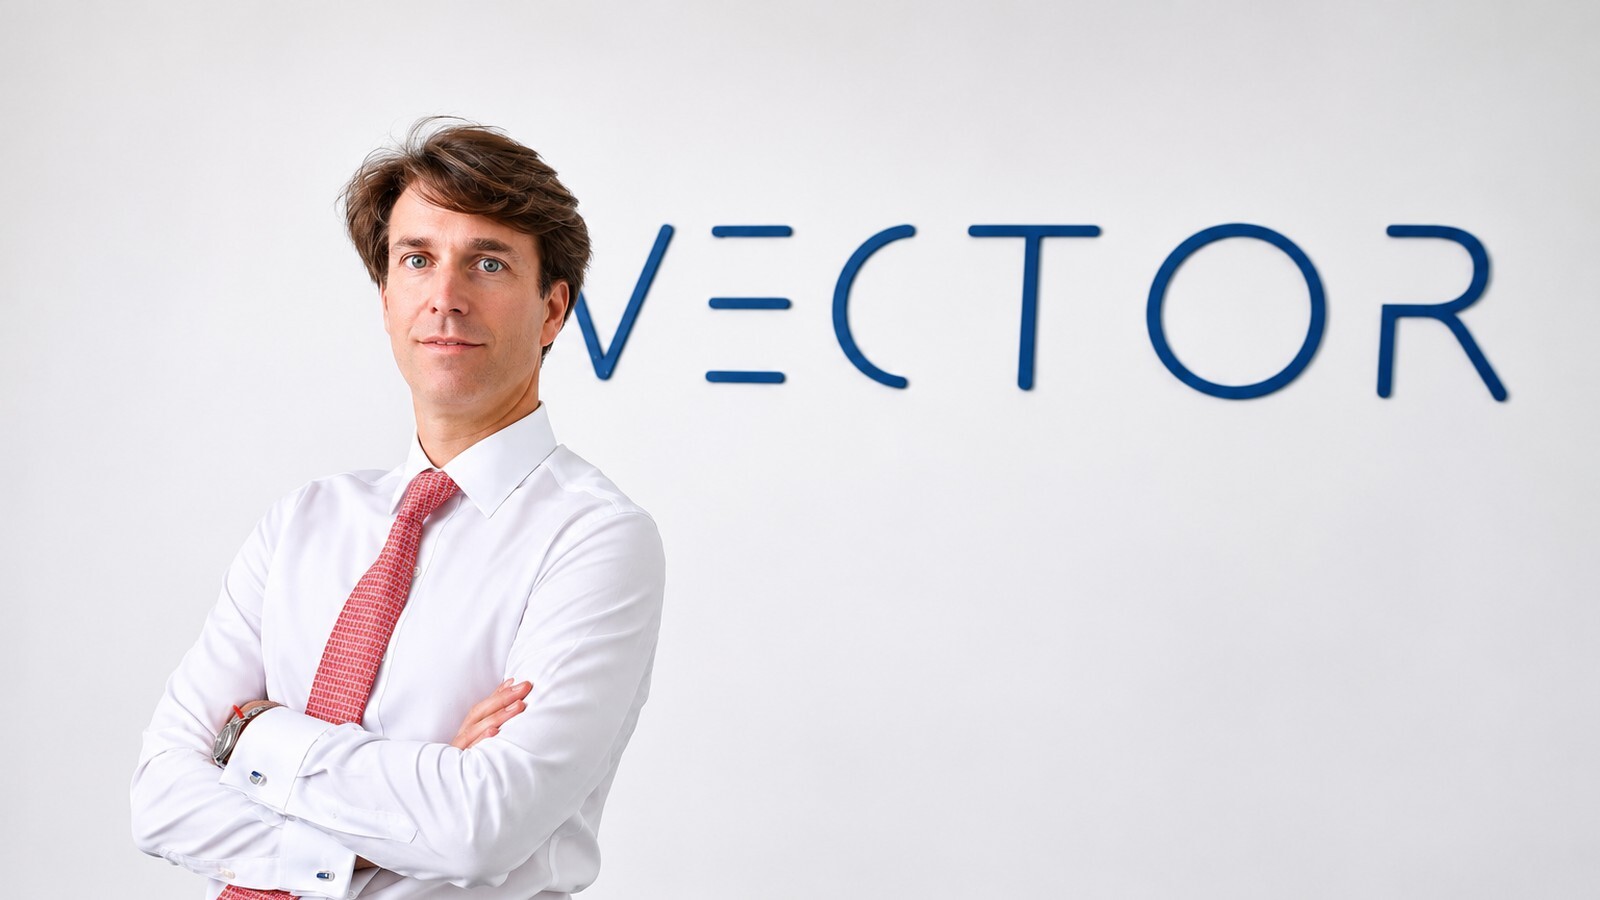
Knapp eine Milliarde Franken verwaltete Vermögen, rund zwanzig Mitarbeitende und zahlreiche Projekte. Alessandro Beggio hat Vector Wealth Management mit einem unternehmerischen Ansatz in der Vermögensverwaltung aufgebaut. Im Gespräch erläutert er die strategischen Weichenstellungen, die Entwicklung des Unternehmens auf internationaler Ebene und die neuen Anforderungen, denen sich unabhängige Vermögensverwalter heute stellen müssen.
Bevor Sie in die Vermögensverwaltung wechselten, waren Sie sieben Jahre lang im M&A tätig, zwischen Mailand und London. Was haben Sie aus dieser Zeit mitgenommen?
Ich habe an der Universität Bocconi in Mailand einen Abschluss in Finanzmarktwirtschaft erworben und anschliessend sieben Jahre bei einer auf M&A spezialisierten Boutique gearbeitet, wo ich internationale Transaktionen betreute. Diese Erfahrung war eine echte Schule der Strategie. Sie lehrt einen, über das unmittelbare Geschäft hinauszublicken und in mittel- und langfristigen Perspektiven zu denken.
Als sich mir die Gelegenheit bot, eine kleine Treuhandgesellschaft zu übernehmen und Vector zu gründen, fing ich praktisch bei null an. Ich stammte nicht aus dem Tessin, kam nicht aus dem lokalen Private Banking und verfügte über kein etabliertes Netzwerk von Relationship Managern. Mein strategischer Hintergrund half mir dabei, eine Organisation aufzubauen, die nicht nur auf die unmittelbaren Bedürfnisse ausgerichtet war, sondern auch auf das, was fünf oder zehn Jahre später erforderlich sein würde. Entscheidend war von Anfang an eine langfristige Perspektive.
Vector nähert sich heute einer Milliarde Franken an verwalteten Vermögen. Ab wann wurde die Unternehmensgrösse zu einem entscheidenden Faktor, um Kunden und Banker zu gewinnen?
Heute verwalten wir annähernd eine Milliarde Franken und beschäftigen knapp zwanzig Mitarbeitende. Einige bedeutende Kunden haben uns offen gesagt, dass sie sich ohne diese Grösse nicht für uns entschieden hätten. Ähnliches gilt für Banker. Vor einigen Jahren bemerkte ein Relationship Manager einmal, Vector sei ungefähr gleich gross wie er selbst und es dürfte ihm deshalb schwerfallen, seine Kunden zu einem Wechsel zu bewegen. Einige Zeit später, als unsere Organisation gewachsen war, entschied er sich schliesslich, zu uns zu kommen.
Grösse bemisst sich nicht allein an den verwalteten Vermögen. Sie steht auch für Glaubwürdigkeit und Attraktivität. Zudem ermöglicht sie Investitionen in Technologie, Software, Personal und neue Dienstleistungen, die eine sehr kleine Organisation kaum finanzieren könnte. Die regulatorischen Anforderungen und die Erwartungen der Kunden verlangen zunehmend leistungsfähigere Strukturen. So entsteht ein positiver Kreislauf: Eine gut aufgestellte Plattform zieht Fachkräfte und Kunden an, die wiederum zu ihrer Weiterentwicklung beitragen.
2025 haben Sie eine Organisation mit vier Mitarbeitenden integriert. Ist die Konsolidierung unvermeidlich, oder haben auch kleinere Vermögensverwalter weiterhin eine Zukunft?
Ich bin überzeugt, dass sich die Konsolidierung beschleunigen wird. 2022, als die neue Regulierung für Vermögensverwalter in Kraft trat, verlief sie langsamer als erwartet. Die aufsichtsrechtlichen Kontrollen werden jedoch vertiefter und strenger, während die organisatorischen Anforderungen immer komplexer werden. Ausreichende Ressourcen zu haben, wird deshalb zunehmend wichtiger.
2025 haben wir eine Organisation mit vier Mitarbeitenden integriert. Ein einheitliches Erfolgsmodell gibt es allerdings nicht. Einige setzen auf organisches Wachstum, andere integrieren Relationship Manager oder verfolgen eine Akquisitionsstrategie. Die entscheidende Unterscheidung liegt nicht zwischen Zusammenschluss und Unabhängigkeit, sondern zwischen unterschiedlichen Organisationsmodellen. Für uns besteht die Herausforderung darin, zu wachsen und gleichzeitig den Boutique-Charakter, die unternehmerische Kultur und die Kundennähe zu bewahren, die das unabhängige Modell auszeichnen. Grösse und Identität einer Boutique müssen sich nicht gegenseitig ausschliessen.
Was unterschätzt ein Banker häufig, wenn er eine Grossbank verlässt und zu einem unabhängigen Vermögensverwalter wechselt?
Dass diese Freiheit nicht grenzenlos ist. Auch EAM unterliegen der Regulierung, und gewisse regulatorische Anforderungen nähern sich jenen an, die für Banken gelten. Der Unterschied besteht darin, dass man auf einer offenen Plattform mit mehr unternehmerischem Handlungsspielraum arbeitet. Das setzt allerdings eine andere Denkweise voraus.
Seit 2018 haben wir Erfahrung mit der Integration von Relationship Managern gesammelt und dabei auch aus unseren Fehlern gelernt. Wer von einer Bank zu uns kommt, muss auf eine angemessene operative Unterstützung zählen können. Deshalb haben wir gezielt in unsere Backoffice- und Middleoffice-Teams investiert. Ebenso wichtig ist die Unternehmenskultur. Dazu gehören die Aufnahme neuer Mitarbeitender, die Zusammenarbeit und das Gefühl, Teil eines gemeinsamen Projekts zu sein. Es reicht nicht, einen Arbeitsplatz und eine Investmentplattform zur Verfügung zu stellen. Wir wollen Relationship Managern die nötigen Mittel geben, um ihr Geschäft weiterzuentwickeln, und ihnen gleichzeitig die Freiheit lassen, ihre Kompetenzen und Beziehungen einzubringen.
Welche Perspektiven eröffnen Ihnen Ihre neue Struktur in Luxemburg und Ihr Projekt in den USA?
In Luxemburg haben wir eine Gesellschaft mit einem Verbriefungsvehikel gegründet, um Club Deals mit einer ISIN zu entwickeln. Damit wollen wir diese Anlagen leichter identifizierbar und in Portfolios integrierbar machen und gleichzeitig gewisse operative Abläufe verbessern. Dies ist ein weiterer Schritt beim Ausbau der Dienstleistungen, die wir unserem Netzwerk anbieten.
Parallel dazu haben wir bei der SEC ebenfalls die notwendigen Schritte eingeleitet, um künftig amerikanische Kunden betreuen zu können. Bereits heute arbeiten wir mit Depotbanken in der Schweiz, Monaco und Luxemburg zusammen. Unser Ziel ist es, Relationship Managern Instrumente und Dienstleistungen zur Verfügung zu stellen, die auf unterschiedliche Vermögensverhältnisse und geografische Gegebenheiten zugeschnitten sind. Dieser Weg ist nicht zwangsläufig derjenige aller EAM. Einige ziehen es vor, sich auf eine bestimmte Strategie oder Kundengruppe zu spezialisieren. Wir haben uns hingegen entschieden, eine offene und breit aufgestellte Plattform zu entwickeln, die keine Einheitslösung vorgibt, sondern die Wahl zwischen verschiedenen Instrumenten und Ansprechpartnern ermöglicht.
Die Performance bleibt zentral, doch die Kunden verlangen zunehmend eine ganzheitliche Betrachtung ihres Vermögens. Muss sich der Vermögensverwalter stärker am Family-Office-Modell orientieren?
Die Performance bleibt grundlegend, reicht aber nicht mehr aus. Wenn das Vermögen komplexer wird, müssen auch Positionen bei anderen Banken, Immobilien, illiquide Anlagen sowie familiäre und erbrechtliche Fragen berücksichtigt werden. Der Vermögensverwalter übernimmt damit eine koordinierende Rolle, die jener eines Family Office näherkommt. In den vergangenen fünfzehn Jahren hat sich das Schweizer Wealth Management stark verändert. Der Wettbewerb wird heute auch über die Qualität und die Breite der angebotenen Dienstleistungen ausgetragen.
Auch die Technologie spielt eine wichtige Rolle. Kunden wünschen sich einen umfassenden und aktuellen Überblick über ihr gesamtes Vermögen. Dafür braucht es geeignete Portfoliomanagementsysteme und digitale Instrumente. Die jüngeren Generationen verstärken diese Nachfrage, die wir seit vier bis fünf Jahren zunehmend beobachten.
Sie haben selbst eine nicht geplante Nachfolge erlebt. Welchen Fehler sollte ein Unternehmer vermeiden, wenn er sein Unternehmen übergibt oder verkauft?
Der erste Fehler besteht darin, nicht rechtzeitig vorzusorgen. Mein Vater war Unternehmer und ist unerwartet verstorben, ohne seine Nachfolge wirklich geregelt zu haben. Ich konnte dadurch unmittelbar erfahren, welche Schwierigkeiten daraus entstehen. Auch deshalb lasse ich mein Testament jedes Jahr beim Notar aktualisieren, um meine Familie zu schützen und meinen Kunden mit gutem Beispiel voranzugehen.
Daneben stellt sich die Frage des Unternehmensverkaufs. Während seines Berufslebens hat ein Unternehmer häufig einen grossen Teil seines Vermögens in seinem Unternehmen aufgebaut und denkt naturgemäss in Kategorien wie Ertrag und Unternehmenswert. Nach dem Verkauf muss er lernen, ein Finanzvermögen zu verwalten, das neuen Risiken ausgesetzt ist. Ein häufiger Fehler besteht darin, sich unmittelbar für einzelne Anlagegelegenheiten zu interessieren, ohne über eine übergeordnete Strategie zu verfügen. Zunächst braucht es eine Gesamtstrategie und eine Aufteilung auf die verschiedenen Anlageklassen. Erst danach sollten die geeigneten Instrumente und Ansprechpartner ausgewählt werden. Ohne diesen Gesamtüberblick können selbst einzeln betrachtet sinnvolle Anlageentscheide zu enttäuschenden Ergebnissen führen.
In zehn Jahren werden EAM grösser und stärker technologieorientiert sein. Welchen Wettbewerbsvorteil werden sie gegenüber den Banken behalten?
Ich bin überzeugt, dass die Schweiz dank der Nachfrage nach geografischer Diversifikation, Stabilität und Diskretion ein weltweit bedeutender Wealth-Management-Standort bleiben wird. Für EAM werden Investitionen in Systeme, digitale Kundenbeziehungen und Cybersicherheit entscheidend sein. Die Unabhängigkeit wird jedoch unsere DNA bleiben, sofern wir weiterhin frei Produkte und Dienstleistungen auf den globalen Märkten auswählen können, ohne an einen Anbieter oder eine geschlossene Plattform gebunden zu sein. Massgebend muss dabei stets das Interesse des Kunden sein. Bei gewissen Banken beobachten wir hingegen eine Tendenz, das Angebot einzuschränken und sich auf eine kleinere Zahl von Vermögensverwaltern oder Produkten, häufig aus dem eigenen Haus, zu konzentrieren.
Künstliche Intelligenz wiederum ist ein Instrument und kein Selbstzweck. Gemini, Copilot und andere Lösungen stehen allen zur Verfügung. Der Unterschied liegt darin, wie man sie einsetzt. Sicherheit hängt ihrerseits nicht allein von der Technologie ab. Sie erfordert solide Prozesse und aufmerksame Mitarbeitende. Man kann erhebliche Summen in Technologie investieren und dennoch Sicherheitslücken bestehen lassen, wenn die internen Abläufe unzureichend sind. Ein zusätzlicher Kontrollanruf oder ein Callback mag umständlich erscheinen, ist aber in erster Linie eine Schutzmassnahme für den Kunden und den Vermögensverwalter.